(资料图)
智通财经APP获悉,花旗发布研报称,维持国药控股(01099)“买入”评级,并将目标价由20.4港元微升至20.5港元。该行指出,公司第三季收入大致符合预期,纯利略优于市场预期,主要受惠于有效的费用控制。严谨的费用控制抵销了收入及毛利持续承压的部分影响,反映公司业绩具韧性。
国药控股第三季收入为1,448亿元人民币,同比大致持平;毛利率同比收窄4个基点至6.8%。销售费用率同比下降11个基点,带动总经营费用率下降10个基点至3.6%;净利率同比扩大5个基点至1.3%,支持应占纯利同比增长4%至19.1亿元人民币。
智通财经APP获悉,花旗发布研报称,维持国药控股(01099)“买入”评级,

大爆冷!勇士134-114击败掘金,库里8中8,一战诞生4个事实:科尔找到巴

,证券时报网

光智科技:部分董事、高级管理人员及核心人员增持公司股份计划实施完成

论选择的重要性:凯恩从0冠到金球,三十而立才开始的华丽转身,金球,金
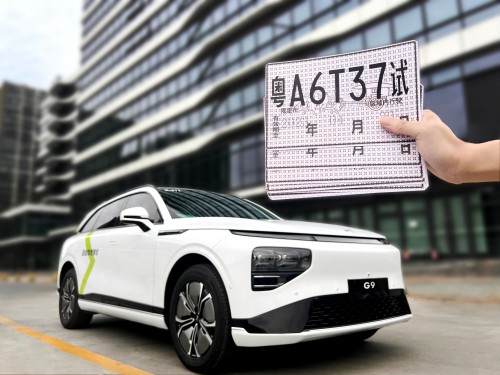 小鹏G9获广州自动驾驶路测资格 探索零改装量产Robotaxi新模式
 全新一代瑞虎7 PLUS内饰设计曝光!有豪车那味儿了!

 defy基带切换助手v3 1(关于defy基带切换助手v3 1的基本详情介绍)